စတော့နှင့် ETF အခြေခံ
အမြတ်ရတဲ့ ကုမ္ပဏီ ငွေသား တကယ်ဝင်လား – cash flow statement နဲ့ ကုမ္ပဏီ အရည်အသွေး စစ်နည်း
Tesla ၂၀၂၅ မှာ အမြတ် US$3.9 billion ပဲရပေမဲ့ လုပ်ငန်းငွေသား US$14.7 billion ဝင်ခဲ့တယ်။ SEC EDGAR က 10-K ကနေ Net income၊ Operating cash flow၊ Free cash flow ကို ကိုယ်တိုင်ယူပြီး ကုမ္ပဏီ ငွေသားအရည်အသွေး စစ်တဲ့ အဆင့် ၅ ဆင့်၊ Tesla/Apple တွက်ချက်ဥပမာနဲ့ စစ်ဆေးစာရင်း။
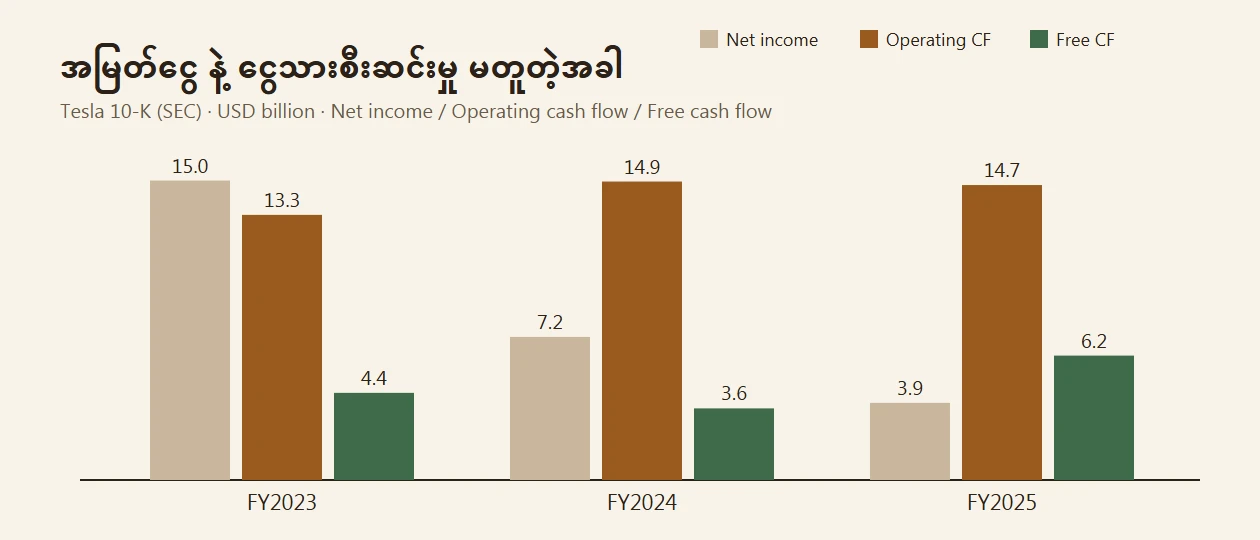
Tesla ရဲ့ ၂၀၂၅ ခုနှစ် နှစ်ပတ်လည် အစီရင်ခံစာ (10-K) ကို ဖွင့်ကြည့်ရင် Net income (အသားတင်အမြတ်) က US$3.9 billion ပဲ ရှိပါတယ်။ ၂၀၂၃ က US$15.0 billion ရဲ့ လေးပုံတစ်ပုံလောက်ပဲ ကျန်တော့တယ်။ ဒါပေမဲ့ အဲဒီ စာရွက်ထဲမှာပဲ လုပ်ငန်းကနေ တကယ်ဝင်လာတဲ့ ငွေသား (Operating cash flow) က US$14.7 billion ဖြစ်နေပြီး ၂၀၂၃ ထက် ပိုများနေပါတယ်။
အမြတ်ကိန်း တစ်ခုတည်းကြည့်ရင် "ကုမ္ပဏီ ဆိုးလာပြီ" လို့ ထင်ရမယ်၊ ငွေသားကိန်း တစ်ခုတည်းကြည့်ရင် "ဘာမှမဖြစ်ဘူး" လို့ ထင်ရမယ်။ ဒီဆောင်းပါးက ဒီကိန်းနှစ်ခု ဘာကြောင့်ကွာလဲ၊ ကုမ္ပဏီတစ်ခု ငွေသားကို တကယ် ထုတ်လုပ်နိုင်လား ဆိုတာကို ငွေသားစီးဆင်းမှု ရှင်းတမ်း (cash flow statement) ကနေ ကိုယ်တိုင် ဘယ်လိုစစ်မလဲ ဆိုတာကို အဆင့်လိုက် ပြပါမယ်။
ဒီဆောင်းပါးက ဘယ်သူ့အတွက်လဲ
- အမေရိကန် စတော့ တစ်ခုချင်း (ဥပမာ AAPL၊ TSLA) ကို ဝယ်ဖို့ စဉ်းစားနေပြီး "ဒီကုမ္ပဏီ အမြတ်ရတယ်ဆိုတာ တကယ် ငွေဝင်တာလား" လို့ သိချင်သူ
- ကိုင်ထားတဲ့ စတော့ရဲ့ အမြတ် ရုတ်တရက် ကျသွားတာ (ဒါမှမဟုတ် တက်သွားတာ) ကို သတင်းခေါင်းစဉ်ထက် ပိုနက်နက် နားလည်ချင်သူ
မသင့်တော်တဲ့ အခြေအနေ
- ဘဏ်၊ အာမခံ ကုမ္ပဏီတွေ – သူတို့ရဲ့ ငွေသားစီးဆင်းမှုမှာ ချေးငွေ၊ အပ်ငွေ အဝင်အထွက်တွေ ရောနေလို့ ဒီဆောင်းပါးက နည်းနဲ့ တိုက်ရိုက် မစစ်သင့်ပါ။
- ETF ကိုပဲ ဝယ်မယ့်သူ – ETF တစ်ခုထဲမှာ ကုမ္ပဏီ ရာချီပါလို့ တစ်ခုချင်း ငွေသား စစ်စရာ မလိုပါ။ ETF ဆိုတာ စတော့တစ်ခုဝယ်တာနဲ့ ဘာကွာလဲ ကို အရင်ဖတ်ပါ။
- စျေးနှုန်း ဘယ်တော့ တက်မလဲ ခန့်မှန်းချင်သူ – ငွေသားစီးဆင်းမှုက ကုမ္ပဏီ အရည်အသွေး ကို ပြတာပါ၊ စျေးနှုန်း အချိန်ကို မပြပါ။
အမြတ်ငွေနဲ့ ငွေသား ဘာကြောင့် ကွာနေရတာလဲ
စာရင်းကိုင်မှာ ရောင်းချမှု ဖြစ်တာနဲ့ ဝင်ငွေအဖြစ် မှတ်ပါတယ်၊ ဖောက်သည်က ငွေ မပေးရသေးလည်း မှတ်ပါတယ်။ စက်ရုံ၊ ပစ္စည်းကိရိယာ ဝယ်တဲ့ငွေကို တစ်ခါတည်း ကုန်ကျစရိတ်အဖြစ် မနုတ်ဘဲ နှစ်အလိုက် ခွဲပြီး (depreciation) နုတ်ပါတယ်။ ဝန်ထမ်းတွေကို ငွေအစား ရှယ်ယာနဲ့ ပေးတဲ့ အခကြေးငွေ (stock-based compensation) ကို ကုန်ကျစရိတ် အဖြစ် နုတ်ပေမဲ့ ငွေသား ထွက်မသွားပါဘူး။ ဒါကြောင့် Net income က "စာရင်းအရ အမြတ်"၊ Operating cash flow က "ဘဏ်စာရင်းထဲ တကယ်ဝင်လာတဲ့ငွေ" လို့ မှတ်ထားလို့ရပါတယ်။
ဒီဆောင်းပါးမှာ ကိန်း သုံးခုပဲ သုံးပါမယ်။
| ကိန်း | 10-K ထဲက အင်္ဂလိပ်အမည် | ဘာကိုပြလဲ |
|---|---|---|
| အသားတင်အမြတ် | Net income | စာရင်းအရ အမြတ် |
| လုပ်ငန်းငွေသား | Net cash provided by operating activities | လုပ်ငန်းလည်ပတ်မှုကနေ တကယ်ဝင်တဲ့ ငွေ |
| လွတ်လပ်ငွေသား | Free cash flow = Operating cash flow − Purchases of property and equipment | စက်ရုံ/ပစ္စည်း ရင်းနှီးပြီးနောက် ကျန်တဲ့ငွေ |
Free cash flow ကို 10-K က တိုက်ရိုက် မပေးပါဘူး၊ ကိုယ်တိုင် နုတ်ရပါတယ်။ ကုမ္ပဏီက ရှယ်ယာပြန်ဝယ်တာ (buyback)၊ အမြတ်ဝေစု၊ အကြွေးဆပ်တာ အားလုံးကို ဒီ "ကျန်ငွေ" ကနေ ပေးနိုင်မှ ရေရှည် ခံနိုင်ပါတယ်။
ကိန်းတွေ ဘယ်ကယူမလဲ – SEC EDGAR မှာ ရှာနည်း
အမေရိကန်မှာ စာရင်းဝင် ကုမ္ပဏီတိုင်း နှစ်စဉ် 10-K ကို အမေရိကန် စတော့ကြီးကြပ်ရေး SEC ဆီ တင်ရပြီး အခမဲ့ ဖတ်လို့ရပါတယ်။ အကောင့်ဖွင့်စရာ မလိုပါ။
sec.gov/edgar/searchမှာ ကုမ္ပဏီ အမည် ဒါမှမဟုတ် ticker (ဥပမာ TSLA) ရိုက်ပါ။- Filing type မှာ 10-K ကို ရွေးပါ (သုံးလပတ် အစီရင်ခံစာက 10-Q)။
- နောက်ဆုံး 10-K ကို ဖွင့်ပြီး Consolidated Statements of Cash Flows ကို ရှာပါ။ Filing စာမျက်နှာရဲ့ "Financial Report" ကိုနှိပ်ရင် ဇယားကို တိုက်ရိုက် ပြပါတယ်။
- မှန်ကန်ကြောင်း စစ်နည်း – ဇယားရဲ့ ထိပ်ဆုံးမှာ Net income၊ Operating ကဏ္ဍ အဆုံးမှာ "Net cash provided by operating activities"၊ Investing ကဏ္ဍ အစမှာ "Purchases of property and equipment" ကို တွေ့ရပါမယ်။ ကော်လံ ၃ ခု (၃ နှစ်) ပါလို့ 10-K တစ်စောင်တည်းနဲ့ ၃ နှစ်စာ နှိုင်းလို့ရပါတယ်။
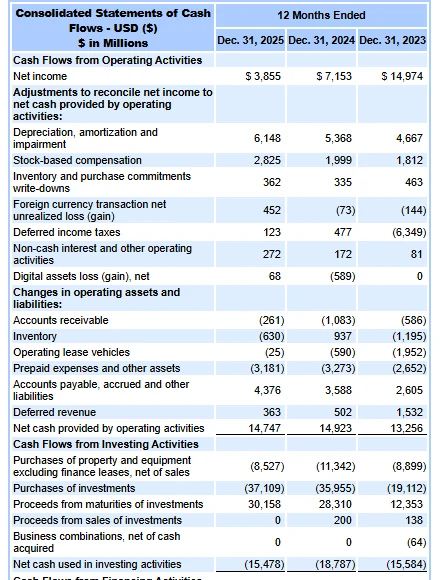
ပုံ – Tesla ၂၀၂၅ 10-K ရဲ့ ငွေသားစီးဆင်းမှု ရှင်းတမ်း အပိုင်း (SEC EDGAR၊ US$ million)။
ငွေသား အရည်အသွေး စစ်တဲ့ အဆင့် ၅ ဆင့်
နှစ်တစ်နှစ်တည်း မကြည့်ပါနဲ့။ အနည်းဆုံး ၃ နှစ် ကြည့်ပါ။
အဆင့် ၁ – Operating cash flow ÷ Net income 1 ထက် ကြီးနေတာ ပုံမှန်ပါ (depreciation နဲ့ stock-based compensation ကို ပြန်ပေါင်းထည့်ထားလို့)။ နှစ်ဆက်တိုက် 1 အောက် ရောက်နေရင် "အမြတ်ကို စာရင်းမှာ မှတ်တယ်၊ ငွေ ပြန်မဝင်ဘူး" ဖြစ်နိုင်လို့ အကြောင်းရင်း ရှာရပါမယ်။
အဆင့် ၂ – ကွာဟချက် ဘယ်လိုင်းက လာလဲ Adjustments ကဏ္ဍကို ကြည့်ပါ။ အဓိက စစ်ရမယ့် လိုင်းတွေက –
- Accounts receivable – ကွင်းစကွင်းပိတ်ထဲက (အနုတ်) ကိန်း ကြီးလာရင် ရောင်းပြီး ငွေမရသေးတာ များလာတာပါ။
- Inventory – အနုတ် ကြီးလာရင် ကုန်ပစ္စည်း မရောင်းရဘဲ စုနေတာ ဖြစ်နိုင်ပါတယ်။
- Deferred income taxes လို စာရင်းပြင်ဆင်ချက်တွေ – အမြတ်ကို ကြီးအောင် ပြနိုင်ပေမဲ့ ငွေသား မဝင်ပါ။
အဆင့် ၃ – Free cash flow ကို တွက်ပါ Operating cash flow ထဲက Purchases of property and equipment ကို နုတ်ပါ။ ၃ နှစ်လုံး အပေါင်း ဖြစ်နေရင် လုပ်ငန်းက ကိုယ့်ငွေနဲ့ကိုယ် ရင်းနှီးနိုင်တယ်လို့ ဆိုနိုင်ပါတယ်။ အနုတ်ဖြစ်နေရင် ချက်ချင်း ဆိုးတယ် မဟုတ်ပါ – ကြီးထွားဆဲ ကုမ္ပဏီတွေ တမင် ရင်းနှီးတာ ရှိပါတယ်။ ဒါပေမဲ့ အဲဒီငွေကို ဘယ်ကရှာလဲ ဆိုတာ အဆင့် ၅ မှာ စစ်ရပါမယ်။
အဆင့် ၄ – Stock-based compensation ကို ပြန်နုတ်ကြည့်ပါ ဝန်ထမ်းကို ရှယ်ယာနဲ့ ပေးတာက ငွေသား မထွက်ပေမဲ့ ရှိပြီးသား ရှယ်ယာရှင်တွေရဲ့ ပိုင်ဆိုင်မှု အချိုးကို လျော့စေပါတယ်။ ဒါကြောင့် "Free cash flow − Stock-based compensation" ကို တွက်ကြည့်ရင် ပိုတင်းကျပ်တဲ့ ပုံ ရပါတယ်။
အဆင့် ၅ – Financing ကဏ္ဍ ကြည့်ပါ "Proceeds from issuances of debt" (အကြွေးယူ) နဲ့ ရှယ်ယာ အသစ်ထုတ်လို့ ရတဲ့ငွေ ("... stock issuances") က ကြီးနေပြီး Free cash flow က အနုတ်ဖြစ်နေရင် ကုမ္ပဏီက ပြင်ပငွေနဲ့ ရပ်တည်နေတာပါ။ စျေးကွက် ကျတဲ့အချိန် ငွေထပ်ရှာရ ခက်လာရင် အန္တရာယ် ပိုများပါတယ်။
Tesla ၂၀၂၃–၂၀၂၅ ကို အတူ တွက်ကြည့်ရအောင်
အပေါ်က SEC ဇယားထဲက ကိန်းတွေကို US$ billion နဲ့ ပြောင်းထားပါတယ်။
| FY2023 | FY2024 | FY2025 | |
|---|---|---|---|
| Net income | 14.97 | 7.15 | 3.86 |
| Operating cash flow | 13.26 | 14.92 | 14.75 |
| Operating CF ÷ Net income | 0.89 | 2.09 | 3.83 |
| Purchases of property and equipment | 8.90 | 11.34 | 8.53 |
| Free cash flow | 4.36 | 3.58 | 6.22 |
| Stock-based compensation | 1.81 | 2.00 | 2.83 |
| Free cash flow − SBC | 2.55 | 1.58 | 3.40 |
ဒီဇယားကနေ ဖတ်လို့ရတာတွေက –
- ၂၀၂၃ မှာ Net income က Operating cash flow ထက် ကြီးနေတယ် (0.89)။ အဆင့် ၂ အတိုင်း Adjustments ကို ကြည့်ရင် Deferred income taxes က (6,349) million ဖြစ်နေပါတယ်။ ဆိုလိုတာက အဲဒီနှစ် အမြတ်ထဲမှာ ငွေသား မဝင်တဲ့ အခွန်စာရင်း ပြင်ဆင်ချက် US$6.3 billion လောက် ပါနေတာပါ။ US$15.0 billion ဆိုတဲ့ အမြတ်ကို ငွေသားအမြင်နဲ့ ကြည့်ရင် ထင်သလောက် မကြီးပါ။
- ၂၀၂၅ မှာ အမြတ် ကျသွားပေမဲ့ Free cash flow က ၃ နှစ်အတွင်း အမြင့်ဆုံး ဖြစ်နေပါတယ်။ အဓိကအကြောင်းက စက်ရုံ/ပစ္စည်း ရင်းနှီးမှု US$11.3 billion ကနေ US$8.5 billion ကို လျော့သွားတာပါ။ ဒီတော့ နောက်မေးရမယ့် မေးခွန်းက "ရင်းနှီးမှု လျော့တာက ယာယီလား၊ နောက်နှစ် ပြန်တက်မလား" ပါ – 10-K ရဲ့ စီမံခန့်ခွဲသူ ဆွေးနွေးချက် (MD&A) ကဏ္ဍမှာ ရှာရပါမယ်။
- Stock-based compensation က US$1.8 → 2.8 billion တက်လာလို့ ရှယ်ယာ အချိုးလျော့မှု ဖိအား တိုးလာပါတယ်။
နှိုင်းယှဉ်ချက် – Apple FY2025 (၂၀၂၅ စက်တင်ဘာ 27 ရက်နေ့ ကုန်ဆုံးတဲ့ ဘဏ္ဍာနှစ်) Net income 112.0၊ Operating cash flow 111.5၊ Purchases of property and equipment 12.7၊ Free cash flow 98.8၊ Stock-based compensation 12.9 (US$ billion)။ အမြတ်နဲ့ ငွေသား နီးပါး တူညီနေပြီး ရင်းနှီးမှုက Operating cash flow ရဲ့ 11% လောက်ပဲ ရှိပါတယ်။ ဒီကိန်းတွေက ကုမ္ပဏီ နှစ်ခု ဘယ်ဟာ ဝယ်သင့်လဲ မပြောပါ – Tesla က ရင်းနှီးမှု အလေးပေးနေဆဲ၊ Apple က ငွေသား ထုတ်ပေးတဲ့ အဆင့် ရောက်နေပြီ ဆိုတဲ့ လုပ်ငန်းပုံစံ ကွာခြားချက်ကို ပြတာပါ။
မကြာခဏ မှားတတ်တဲ့ အချက် ၄ ခု
- တစ်နှစ်တည်း ကြည့်တာ – အပေါ်က Tesla ၂၀၂၃ လိုမျိုး တစ်ကြိမ်တည်း ပြင်ဆင်ချက်တွေက ကိန်းကို လွဲစေပါတယ်။
- Free cash flow ကို တခြား ဝဘ်ဆိုက်က ကိန်းနဲ့ တိုက်ရိုက် နှိုင်းတာ – ဝဘ်ဆိုက်တိုင်း တွက်နည်း မတူပါ (finance lease ထည့်/မထည့် စသည်)။ ကိုယ်တိုင် တွက်တဲ့ နည်းတစ်ခုတည်းနဲ့ နှစ်တွေကို နှိုင်းပါ။
- Operating cash flow ကြီးတာကို အမြဲ ကောင်းတယ်လို့ ယူဆတာ – ပေးရန်ကြွေး (Accounts payable) ကို နောက်ဆုတ်ပေးရင် ငွေသား ယာယီ ကြီးလာနိုင်ပါတယ်။ Tesla ၂၀၂၅ မှာ "Accounts payable, accrued and other liabilities" လိုင်းက +4,376 million ဖြစ်နေတာကိုလည်း မှတ်ထားပါ။
- ဒီကိန်းတွေနဲ့ စျေးနှုန်း ခန့်မှန်းတာ – ကုမ္ပဏီ ကောင်းလည်း စျေးကြီးလွန်းရင် ရှုံးနိုင်ပါတယ်။ စတော့တစ်ခုတည်းရဲ့ စျေးကျနိုင်မှုကို ကိုယ့်ရဲ့ အများဆုံး ကျဆင်းမှုနဲ့ ကိုယ်ပိုင် ရှုံးနိုင်ငွေ ဘတ်ဂျက် နဲ့ အရင် ချိန်ကြည့်ပါ။
မြန်မာက ရင်းနှီးသူအတွက် သိထားသင့်တာ
ကုမ္ပဏီရဲ့ ငွေသားစီးဆင်းမှုက ဘယ်ပလက်ဖောင်းကနေ ဝယ်ဝယ် အတူတူပါ – ဒီဂျစ်တယ် ပလက်ဖောင်းပေါ်က US stock နဲ့ tokenized စတော့ ကို ကိုင်ထားရင်လည်း နောက်ကွယ်က ကုမ္ပဏီရဲ့ 10-K ကိုပဲ စစ်ရမှာပါ။ မြန်မာနိုင်ငံမှာ အမေရိကန် ကုမ္ပဏီ စာရင်းတွေကို ပြန်စစ်ပေးတဲ့ အစိုးရ ဌာန ဒါမှမဟုတ် ရင်းနှီးသူ ကာကွယ်ရေး အဖွဲ့ မရှိပါဘူး – မူရင်းဖြစ်တဲ့ SEC EDGAR ကိုပဲ ကိုယ်တိုင် ဖတ်ရပါမယ်။
10-K ကို ဘဏ္ဍာနှစ် ကုန်ပြီး လအနည်းငယ်အတွင်း တင်ပြီး၊ ကြားထဲမှာ သုံးလတစ်ခါ 10-Q တင်ပါတယ်။ 10-Q ရဲ့ ငွေသားကိန်းက နှစ်အစကနေ စုပေါင်း (year-to-date) ဖြစ်တာကို သတိထားပါ – သုံးလပတ် တစ်ခုတည်းရဲ့ ကိန်း မဟုတ်ပါ။ ကုမ္ပဏီတိုင်းရဲ့ ဘဏ္ဍာနှစ် ကုန်ဆုံးရက်လည်း မတူပါ (Tesla က ဒီဇင်ဘာ၊ Apple က စက်တင်ဘာ)။
စစ်ဆေးစာရင်း
- 10-K နောက်ဆုံးထုတ်ကို SEC EDGAR ကနေ ဖွင့်ပြီး ၃ နှစ်စာ ကိန်း ကူးထားပြီ
- Operating cash flow ÷ Net income ၃ နှစ်လုံး တွက်ပြီ၊ 1 အောက် ရှိရင် အကြောင်းရင်းလိုင်းကို ရှာပြီ
- Free cash flow ၃ နှစ် တွက်ပြီ၊ အနုတ်ဆိုရင် Financing ကဏ္ဍမှာ ငွေဘယ်ကလာလဲ စစ်ပြီ
- Stock-based compensation ကို နုတ်ပြီး ပြန်ကြည့်ပြီ
- ဘဏ်/အာမခံ ကုမ္ပဏီ မဟုတ်ကြောင်း သေချာပြီ
ကိန်းဂဏန်း ရင်းမြစ် – Tesla ၏ ကိန်းများကို SEC EDGAR တွင် တင်ထားသော ၂၀၂၅ ခုနှစ် 10-K (accession 0001628280-26-003952) ၏ Consolidated Statements of Cash Flows မှ ယူပါသည်။ Apple ၏ ကိန်းများကို SEC XBRL companyfacts ဒေတာ (FY2025 10-K၊ accession 0000320193-25-000079) မှ ယူပါသည်။ Free cash flow နှင့် အချိုးများကို ကိုယ်တိုင် တွက်ပါသည် (2026 အောက်တိုဘာ 12 ရက်နေ့ စစ်ဆေး)။ ဤဆောင်းပါးသည် ပညာပေးရန်သာ ဖြစ်ပြီး ရင်းနှီးမြှုပ်နှံမှု အကြံပြုချက် မဟုတ်ပါ။