စတော့နှင့် ETF အခြေခံ
ETF ကို တစ်ခါတည်း အကုန်ဝယ်မလား၊ လစဉ် ခွဲဝယ်မလား – DCA နဲ့ lump sum ရွေးနည်း
ငွေတစ်လုံးတစ်ခဲ ရှိတဲ့အခါ ETF ကို တစ်ခါတည်း ဝယ်တာနဲ့ လစဉ် ခွဲဝယ်တာ ဘယ်ဟာ ကိုက်လဲ။ Vanguard သုတေသနနဲ့ SPY ၃၃ နှစ်စာ ဒေတာကို ကိုယ်တိုင် တွက်ထားတဲ့ ရလဒ်၊ ၂၀၀၇ အောက်တိုဘာ ဥပမာ တွက်ချက်မှု၊ ကိုယ့်အတွက် ရွေးနည်း ၅ ဆင့်နဲ့ စစ်ဆေးစာရင်း။
ဆုကြေး၊ စုထားတဲ့ ငွေ၊ ရွှေ ဒါမှမဟုတ် မြေရောင်းရတဲ့ ငွေ စသဖြင့် ငွေတစ်လုံးတစ်ခဲ လက်ထဲရောက်လာပြီး ETF တစ်ခုကို ဝယ်ဖို့ ဆုံးဖြတ်ပြီးသွားတဲ့အခါ နောက်ထပ် မေးခွန်းတစ်ခု ပေါ်လာတတ်ပါတယ်။ ဒီနေ့ပဲ အကုန် ဝယ်လိုက်မလား (lump sum)၊ ဒါမှမဟုတ် လအနည်းငယ် ခွဲပြီး တစ်လ တစ်ခါ ဝယ်မလား (DCA – dollar-cost averaging) ဆိုတာပါ။
ဒီစာမှာ အဲဒီ ရွေးချယ်မှုကို သမိုင်းဒေတာ အစစ်နဲ့ တွက်ကြည့်ပြီး ကိုယ့်အခြေအနေနဲ့ ဘယ်ဟာ ကိုက်လဲ ဆုံးဖြတ်နိုင်အောင် အဆင့်လိုက် ပြထားပါတယ်။
ဒီစာ ဘယ်သူ့အတွက်လဲ။ ငွေတစ်လုံး ရှိပြီးသားဖြစ်ပြီး စတော့ ETF ကဲ့သို့ နှစ်ရှည် ကိုင်ထားမယ့် ပစ္စည်းကို ဝယ်မယ့်သူ။
ဒီစာနဲ့ မသက်ဆိုင်တာ။ လစာထဲက လစဉ် ဖယ်ထားပြီး ဝယ်နေသူဆိုရင် ရွေးစရာ မရှိပါဘူး – ငွေရတဲ့ အချိန်မှာ ဝယ်တာက သာမန် ပုံမှန် ရင်းနှီးမြှုပ်နှံမှုပဲ ဖြစ်ပါတယ်။ Leverage သုံးတဲ့ ကိရိယာ (perpetual စသည်) တွေ၊ သုညအထိ ကျသွားနိုင်တဲ့ စတော့တစ်ခုချင်း ဒါမှမဟုတ် coin အသေးတွေအတွက်လည်း ဒီတွက်ချက်မှုတွေ မသုံးသင့်ပါဘူး (အောက်မှာ အကြောင်းပြချက် ရှင်းပြထားပါတယ်)။
သမိုင်းအရ ဘယ်ဟာက ပိုအနိုင်ရလဲ
Vanguard က ၂၀၂၃ ဖေဖော်ဝါရီမှာ ထုတ်ဝေခဲ့တဲ့ သုတေသနစာတမ်း Cost averaging: Invest now or temporarily hold your cash? က ဒီမေးခွန်းကို တိုက်ရိုက် စမ်းသပ်ထားပါတယ်။ သူတို့ သုံးတဲ့ စည်းကမ်းက ငွေကို သုံးပုံ ခွဲပြီး တစ်လခြား တစ်ခါ ဝယ်တာ (၃ လ DCA) နဲ့ တစ်ခါတည်း ဝယ်တာကို တစ်နှစ်ကြာပြီးမှ နှိုင်းယှဉ်တာ ဖြစ်ပြီး MSCI World Index ရဲ့ ၁၉၇၆–၂၀၂၂ ပြန်အမ်းငွေကို သုံးထားပါတယ်။
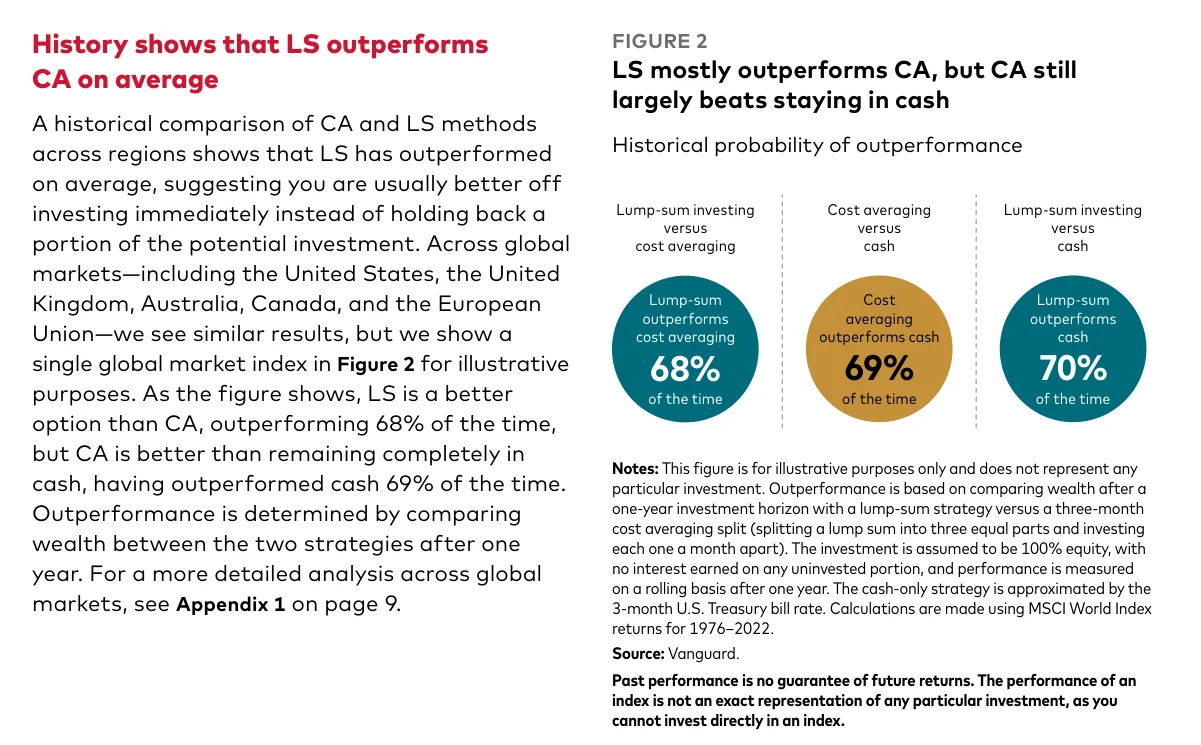
Vanguard စာတမ်း စာမျက်နှာ ၃ – ဘယ်ဘက်အောက်ခြေ မှတ်ချက်မှာ ၃ လ ခွဲဝယ်၊ ၁ နှစ်ကြာမှ နှိုင်းယှဉ်၊ ဝယ်မထားရသေးတဲ့ ငွေအတွက် အတိုး မတွက် ဆိုတဲ့ စည်းကမ်းတွေ ရေးထားပါတယ်။
အနှစ်ချုပ်ကတော့ –
- တစ်ခါတည်း ဝယ်တာက 68% သော ကာလတွေမှာ ပိုငွေများခဲ့တယ်။
- ဒါပေမဲ့ ခွဲဝယ်တာကလည်း ငွေသား ချည်းပဲ ထိုင်ကိုင်ထားတာထက် 69% အချိန် ပိုကောင်းခဲ့တယ်။
- ဝယ်မထားရသေးတဲ့ ငွေကို ၃ လ ငွေတိုချေးလက်မှတ် (T-bill) အတိုးနှုန်းနဲ့ တွက်ပေးလိုက်ရင်တောင် တစ်ခါတည်းဝယ်တာက 65% အချိန် အနိုင်ရနေဆဲ ဖြစ်တယ်။
- ခွဲဝယ်တဲ့ ကာလ ရှည်လေ ပျမ်းမျှ ရလဒ် ပိုနိမ့်လေ ဖြစ်တယ်လို့ စာတမ်းက ဆိုပါတယ်။
အကြောင်းရင်းက ရှုပ်ထွေးတာ မဟုတ်ပါဘူး။ စတော့ဈေးကွက်ဟာ ရေရှည်မှာ တက်တဲ့ နှစ်က ကျတဲ့ နှစ်ထက် များတဲ့အတွက် ဝယ်မထားရသေးတဲ့ ငွေတစ်ပိုင်းက ဈေးကွက်ထဲ မရှိတဲ့ ကာလတိုင်း အဲဒီ တက်မှုကို လွတ်သွားပါတယ်။
ကိုယ်တိုင် တွက်ကြည့်တဲ့အခါ – SPY ၃၃ နှစ်စာ
Vanguard က ၃ လ ခွဲဝယ်တာကိုပဲ စမ်းထားလို့ လူအများ တကယ်လုပ်လေ့ရှိတဲ့ ၁၂ လ ခွဲဝယ်မှု ကို S&P 500 ETF ဖြစ်တဲ့ SPY ရဲ့ လစဉ် ဈေးနှုန်းနဲ့ ကျွန်ုပ်တို့ ကိုယ်တိုင် တွက်ကြည့်ပါတယ်။
- ဒေတာ – Yahoo Finance ရဲ့ SPY လစဉ် Adj Close (အမြတ်ဝေစု ပြန်ထည့်ပြီးသား ဈေးနှုန်း)၊ ၁၉၉၃ ဖေဖော်ဝါရီ မှ ၂၀၂၆ ဩဂုတ် အထိ
- စည်းကမ်း – လကုန် ပိတ်ဈေးနဲ့ ဝယ်တယ်၊ ၁၂ လ ညီတူ ခွဲဝယ်တယ်၊ ဝယ်မထားရသေးတဲ့ ငွေ အတိုး မရဘူး၊ ဝန်ဆောင်ခ မတွက်ဘူး၊ ၁၂ လမြောက် လကုန်မှာ နှစ်မျိုးလုံးရဲ့ တန်ဖိုးကို နှိုင်းယှဉ်တယ်
- စတင်တဲ့ လ တစ်လစီကို တစ်ကြိမ်စီ စမ်းတဲ့အတွက် စုစုပေါင်း 391 ကြိမ် ရှိပါတယ်
| တွေ့ရှိချက် | တစ်ခါတည်းဝယ် | ၁၂ လ ခွဲဝယ် |
|---|---|---|
| ပိုကောင်းခဲ့တဲ့ ကြိမ်ရေ | 79.3% | 20.7% |
| ရလဒ် အဆိုးဆုံး 5% ရဲ့ အစ | −19.8% | −10.2% |
| အဆိုးဆုံး တစ်ကြိမ် | −42.9% | −30.3% |
အလယ်ကိန်း (median) အရ တစ်ခါတည်းဝယ်တာက မူလ ရင်းနှီးငွေရဲ့ 6.2% လောက် ပိုကျန်ခဲ့ပါတယ်။
ဒီဇယားမှာ အရေးကြီးဆုံး အချက်က ဒုတိယ၊ တတိယ အတန်းပါ။ ခွဲဝယ်တာက ပျမ်းမျှ ပိုမြတ်စေတာ မဟုတ်ဘဲ ကံဆိုးတဲ့ အချိန်မှာ ဝင်မိရင် ထိခိုက်မှုကို ကျဉ်းစေတာ ဖြစ်ပါတယ်။
ဈေး ပိုလှုပ်တဲ့ ပစ္စည်းမှာ ဒီကွာဟချက် ပိုကျယ်ပါတယ်။ BTC/USDT လစဉ် ဈေး (data-api.binance.vision အများပြည်သူ ဒေတာ၊ ၂၀၁၇ ဩဂုတ် – ၂၀၂၆ ဩဂုတ်၊ 97 ကြိမ်) နဲ့ အတူတူ တွက်တဲ့အခါ တစ်ခါတည်းဝယ်တာက 61.9% ပဲ အနိုင်ရပြီး အဆိုးဆုံး 5% မှာ −64.0% နဲ့ −41.4% ဆိုပြီး ကွာသွားပါတယ်။
ဥပမာ အစစ် – ၂၀၀၇ အောက်တိုဘာမှာ US$1,200 ဝင်ခဲ့ရင်
အောက်က ပုံက Yahoo Finance ပေါ်က SPY ရဲ့ ၂၀၀၇ စက်တင်ဘာ – ၂၀၀၉ စက်တင်ဘာ လစဉ် ဈေးနှုန်း ဇယားပါ။ ဈေးကွက် အမြင့်ဆုံးနားမှာ ဝင်မိတဲ့ အဆိုးဆုံး အခြေအနေတစ်ခုကို ဒီဇယားနဲ့ပဲ ပြန်တွက်ကြည့်ပါမယ်။
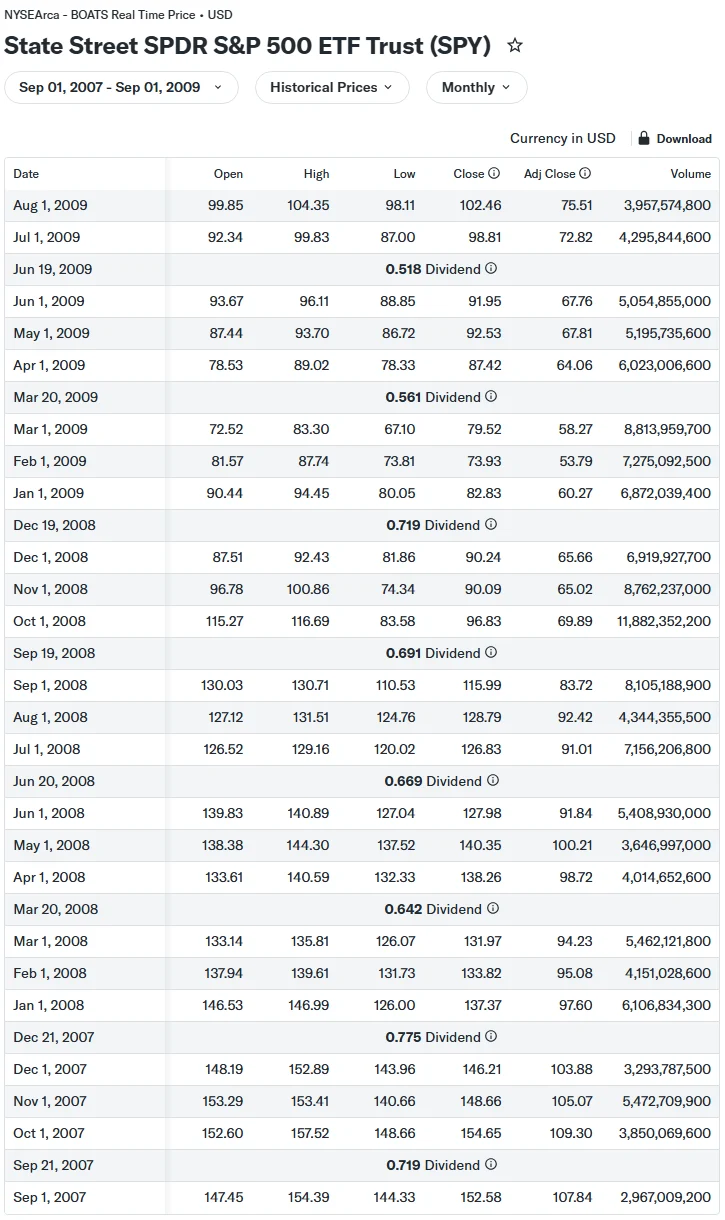
Adj Close ကော်လံကို သုံးပါ – Close ကော်လံက အမြတ်ဝေစုကို မထည့်ထားလို့ ETF ကိုင်ထားသူ တကယ်ရတဲ့ ရလဒ်ထက် နိမ့်ပြပါတယ်။
တစ်ခါတည်း ဝယ်ရင် – ၂၀၀၇ အောက်တိုဘာ Adj Close 109.30 မှာ US$1,200 လုံး ဝယ်တယ်။ ရတဲ့ ယူနစ် = 1,200 ÷ 109.30 = 10.9790
၁၂ လ ခွဲဝယ်ရင် – အောက်တိုဘာ ကနေ နောက်နှစ် စက်တင်ဘာ အထိ လစဉ် US$100 စီ ဝယ်တယ်။
| လ | Adj Close | US$100 နဲ့ ရတဲ့ ယူနစ် |
|---|---|---|
| 2007 အောက်တိုဘာ | 109.30 | 0.9149 |
| 2007 နိုဝင်ဘာ | 105.07 | 0.9517 |
| 2007 ဒီဇင်ဘာ | 103.88 | 0.9626 |
| 2008 ဇန်နဝါရီ | 97.60 | 1.0246 |
| 2008 ဖေဖော်ဝါရီ | 95.08 | 1.0517 |
| 2008 မတ် | 94.23 | 1.0612 |
| 2008 ဧပြီ | 98.72 | 1.0130 |
| 2008 မေ | 100.21 | 0.9979 |
| 2008 ဇွန် | 91.84 | 1.0889 |
| 2008 ဇူလိုင် | 91.01 | 1.0988 |
| 2008 ဩဂုတ် | 92.42 | 1.0820 |
| 2008 စက်တင်ဘာ | 83.72 | 1.1945 |
| စုစုပေါင်း | 12.4419 |
၂၀၀၈ စက်တင်ဘာ လကုန် (83.72) မှာ နှစ်ခုလုံးကို တန်ဖိုးဖြတ်ကြည့်ရင် –
- တစ်ခါတည်းဝယ် – 10.9790 × 83.72 = US$919.16 (−23.4%)
- ခွဲဝယ် – 12.4419 × 83.72 = US$1,041.63 (−13.2%)
ခွဲဝယ်တဲ့သူရဲ့ ယူနစ်တစ်ခုချင်း ပျမ်းမျှ ကုန်ကျစရိတ်က 1,200 ÷ 12.4419 = 96.45 ဖြစ်ပြီး ဒီ ၁၂ လ ဈေးနှုန်းတွေရဲ့ ရိုးရိုး ပျမ်းမျှ 96.92 ထက် နည်းနည်း နိမ့်ပါတယ်။ ဈေးကျတဲ့ လတွေမှာ ငွေတူတူနဲ့ ယူနစ် ပိုရလို့ပါ။ DCA ရဲ့ "ပျမ်းမျှဈေး နိမ့်စေတယ်" ဆိုတာ ဒီလောက်ပဲ ဖြစ်ပြီး ရလဒ်ကို အပေါင်း ပြောင်းပေးတာ မဟုတ်ပါဘူး – နှစ်ခုလုံး ရှုံးနေဆဲပါ။ ဇယားရဲ့ အပေါ်ဆုံး ၂၀၀၉ ဩဂုတ် (75.51) မှာတောင် ခွဲဝယ်သူ US$939.48၊ တစ်ခါတည်းဝယ်သူ US$829.02 ပဲ ရှိပါသေးတယ်။
ပြောင်းပြန် ဥပမာလည်း ကြည့်ပါ။ ၂၀၂၄ စက်တင်ဘာမှာ စပြီး ၁၂ လ ဆိုရင် တစ်ခါတည်းဝယ်တာ +13.5%၊ ခွဲဝယ်တာ +9.4% ဖြစ်ပါတယ် (အထက်က SPY Adj Close ဒေတာအတိုင်း)။ ဈေးတက်နေတဲ့ နှစ်မှာ ခွဲဝယ်သူက နောက်လတွေမှာ ပိုဈေးကြီးတဲ့ ယူနစ်တွေကို ဝယ်ရလို့ပါ။
ကိုယ့်အတွက် ရွေးနည်း – အဆင့် ၅ ဆင့်
၁။ ဒီငွေ နောက် နှစ်အနည်းငယ်အတွင်း လိုမလား
အိမ်ငှားခ၊ ကျောင်းစရိတ်၊ ဆေးကုသစရိတ် စသဖြင့် မကြာခင် ပြန်သုံးရမယ့် ငွေဆိုရင် မေးခွန်းက "ဘယ်လို ဝယ်မလဲ" မဟုတ်တော့ပါဘူး။ SPY ဒေတာမှာ တစ်နှစ်အတွင်း −42.9% အထိ ကျခဲ့တာ တွေ့ခဲ့ပြီးပါပြီ – အဲဒီ ငွေကို စတော့ထဲ မထည့်သင့်ပါဘူး။ အရေးပေါ်သုံးငွေကိုလည်း သီးသန့် ချန်ထားပြီးမှ ကျန်ငွေနဲ့ ဆက်စဉ်းစားပါ။
၂။ "ဝယ်ပြီး နောက်လ 30% ကျသွားရင်" စမ်းမေးကြည့်ပါ
ဝယ်မယ့် ပမာဏကို ဒေါ်လာနဲ့ ချရေးပြီး အဲဒီ ပမာဏရဲ့ 30% ကို တွက်ပါ။ ဥပမာ US$3,000 ဆိုရင် US$900။ အဲဒီ ပမာဏ ပျောက်သွားတာ ဖုန်းထဲမှာ မြင်ရတဲ့ နေ့မှာ –
- "ဆက်ကိုင်မယ်" လို့ ရိုးရိုးသားသား ဖြေနိုင်ရင် – တစ်ခါတည်းဝယ်တာက သမိုင်းအရ ပိုကောင်းတဲ့ ရွေးချယ်မှု ဖြစ်ပါတယ်။
- "ရောင်းထွက်မိမယ်" လို့ ထင်ရင် – ခွဲဝယ်တာက ပိုသင့်တော်ပါတယ်။ ပျမ်းမျှ 6% လောက် လျော့ရနိုင်ပေမဲ့ အဆိုးဆုံးအချိန်မှာ ကြောက်ပြီး ရောင်းထွက်မိတာက အဲဒီထက် အများကြီး ပိုရှုံးစေပါတယ်။
- "ဘယ်လိုမှ မခံနိုင်ဘူး" ဆိုရင် – ပမာဏ ကိုယ်တိုင်က ကြီးလွန်းနေတာပါ။ ကိုယ်ခံနိုင်တဲ့ အရှုံးပမာဏ သတ်မှတ်နည်းကို အမြင့်ဆုံးကနေ ပြန်ကျမှု (max drawdown) နဲ့ ကိုယ်ပိုင် အရှုံးခံ ဘတ်ဂျက် တွက်နည်း မှာ ဆက်ကြည့်ပါ။
၃။ ခွဲဝယ်မယ်ဆိုရင် အစီအစဉ်ကို အခုပဲ ရေးထားပါ
ခွဲဝယ်မှုရဲ့ အန္တရာယ်အကြီးဆုံးက ဈေးကျလာတဲ့အခါ "နောက်လ ထပ်ကျဦးမှာ" ဆိုပြီး ရပ်လိုက်တာ၊ ဈေးတက်လာရင် "ဈေးကြီးသွားပြီ" ဆိုပြီး စောင့်နေတာပါ။ အဲဒီအခါ DCA က ဈေးကွက်ကို ခန့်မှန်းတာ (market timing) ဖြစ်သွားပါပြီ။ ဒါကြောင့် မစခင် ဒီ လေးချက်ကို စာရွက်ပေါ် ရေးထားပါ –
- ကြိမ်ရေ – ၃ ကြိမ်မှ ၆ ကြိမ်လောက်။ ကာလ ရှည်လေ ပျမ်းမျှ ရလဒ် လျော့လေ ဖြစ်တယ်ဆိုတာ Vanguard ရော ကျွန်ုပ်တို့ SPY တွက်ချက်မှု (၆ လ ခွဲဝယ်ရင် တစ်ခါတည်းဝယ်တာ 72.0% အနိုင်၊ ၁၂ လဆိုရင် 79.3%) ရော ပြပါတယ်။
- ရက် – ဥပမာ လတိုင်း ၅ ရက်။
- ပမာဏ – ကြိမ်တိုင်း တူညီတဲ့ ဒေါ်လာ ပမာဏ။
- မလိုက်နာရမယ့် အခြေအနေ – ဈေးကျတာ ဒါမှမဟုတ် တက်တာကြောင့် ရပ်ခြင်း၊ ရွှေ့ခြင်း မလုပ်ပါ လို့ ရေးထားပါ။
၄။ အော်ဒါ တစ်ခုချင်းစီရဲ့ ကုန်ကျစရိတ်ကို တွက်ပါ
အကြိမ်တိုင်း ပုံသေ အခကြေးငွေ ရှိတဲ့ နေရာမှာ ခွဲဝယ်တာ ပိုစျေးကြီးပါတယ်။ တွက်နည်း –
အခကြေးငွေ % = ကြိမ်တစ်ခုစာ ပုံသေအခ ÷ ကြိမ်တစ်ခုစာ ဝယ်ငွေ × 100
ဥပမာ (တွက်နည်း ပြဖို့သာ၊ တကယ့် ပလက်ဖောင်း နှုန်းထား မဟုတ်ပါ) ကြိမ်တိုင်း US$1 ပုံသေ ကောက်ရင် US$1,200 တစ်ခါတည်း = 0.08%၊ US$100 စီ ၁၂ ကြိမ် = US$12 = 1% ဖြစ်ပါတယ်။ ကိုယ်သုံးမယ့် နေရာရဲ့ နှုန်းထား စာမျက်နှာမှာ ပုံသေအခ၊ အနည်းဆုံး ဝယ်ငွေ နဲ့ ရာခိုင်နှုန်းအခ ရှိမရှိ ကိုယ်တိုင် စစ်ပါ။ အော်ဒါ တစ်ခုချင်းမှာ ဝယ်ဈေး/ရောင်းဈေး ကွာဟချက်လည်း ပေးရပါသေးတယ် – အဲဒါ ဘယ်လို ဖတ်ရလဲဆိုတာ အော်ဒါဘုတ်အနက်၊ ဈေးကွာဟချက် (spread) နဲ့ slippage မှာ ရှင်းပြထားပါတယ်။
၅။ ဝယ်မထားရသေးတဲ့ ငွေ ဘယ်မှာ ထားမလဲ
အထက်က တွက်ချက်မှုတွေ အားလုံး စောင့်နေတဲ့ ငွေ အတိုး မရဘူးလို့ ယူဆထားပါတယ်။ အဲဒီငွေက ဘဏ်စုငွေထဲ၊ ဒါမှမဟုတ် တခြား ငွေကြေးတစ်မျိုးအဖြစ် ကျန်နေရင် ကိုယ်တိုင်ရဲ့ အတိုးနှုန်း၊ ငွေလဲနှုန်း အန္တရာယ်ကိုပါ ထည့်စဉ်းစားရပါမယ်။ ကျန်ငွေကို ကြားကာလမှာ တခြား အန္တရာယ်များတဲ့ နေရာ သွားမထည့်ပါနဲ့ – ခွဲဝယ်ရခြင်း ရည်ရွယ်ချက်ကိုယ်တိုင် ပျက်သွားပါလိမ့်မယ်။
အလယ်လမ်း – တစ်ဝက်ချက်ချင်း၊ တစ်ဝက် ခွဲဝယ်
ရွေးရခက်နေရင် ငွေရဲ့ တစ်ဝက်ကို ဒီနေ့ ဝယ်ပြီး ကျန်တစ်ဝက်ကို ၃ လ ခွဲဝယ်တာလည်း လုံးဝ ရပါတယ်။ ဈေးကွက်ထဲ ချက်ချင်း ရောက်နေတဲ့ ငွေ ပိုများလို့ ၁၂ လ လုံး ခွဲဝယ်တာထက် ပျမ်းမျှ ရလဒ် ပိုနီးစပ်ပြီး ချက်ချင်း ကျသွားရင်လည်း ကျန်ငွေနဲ့ ဈေးနိမ့်မှာ ဝယ်ခွင့် ရှိပါသေးတယ်။ တိကျတဲ့ "အကောင်းဆုံး အချိုး" ဆိုတာ မရှိပါဘူး – ဆုံးဖြတ်ချက်ချတဲ့ နေ့မှာ ကိုယ် တကယ် လိုက်နာနိုင်မယ့် အချိုးကို ရွေးပါ။
ခွဲဝယ်နေရင်း ကြုံလာနိုင်တဲ့ အခြေအနေများ
- ပထမ ၂ လ အတွင်း ဈေး တက်သွားတယ်။ ပုံမှန်ပါပဲ။ ကျန်ငွေကို အမြန် အကုန်ထည့်ဖို့ မလိုသလို ရပ်စောင့်ဖို့လည်း မလိုပါ။ ရေးထားတဲ့ ရက်အတိုင်း ဆက်ဝယ်ပါ။
- ဈေး ရုတ်တရက် 15–20% ကျတယ်။ ဒါက ခွဲဝယ်မှုကို ရွေးခဲ့တဲ့ အကြောင်းရင်း အတိအကျပါ။ နောက်ကြိမ်တွေမှာ တူညီတဲ့ ဒေါ်လာ ပမာဏနဲ့ ယူနစ် ပိုရပါလိမ့်မယ်။ ရပ်လိုက်ရင် ဈေးမြင့်ချိန်မှာ ဝယ်ထားတဲ့ အပိုင်းပဲ ကျန်ပါတော့မယ်။
- သတ်မှတ်ရက် လွတ်သွားတယ်။ နောက်တစ်ရက်မှာ ဝယ်လိုက်ပါ။ "ဈေး နည်းနည်း ကျမှ" ဆိုပြီး မစောင့်ပါနဲ့။
- ငွေ ရုတ်တရက် လိုလာတယ်။ ဝယ်ထားပြီးသား အပိုင်းကို ရောင်းတာထက် မဝယ်ရသေးတဲ့ ကျန်ငွေကို အရင်ယူပါ။ ဒါက ခွဲဝယ်မှုရဲ့ အားသာချက်တစ်ခုပါ။
- ဝယ်နေတဲ့ ETF ကိုယ်တိုင် ပြဿနာ ရှိလာတယ် (ပိတ်သိမ်းမယ်လို့ ကြေညာတာ စသည်)။ ဒါက ဈေးလှုပ်ရှားမှု မဟုတ်တော့ပါဘူး – ကျန်ကြိမ်တွေကို ရပ်ပြီး ပစ္စည်းကို ပြန်စစ်ပါ။
ဒီတွက်ချက်မှုတွေ မသက်ဆိုင်တဲ့ နေရာများ
- စတော့တစ်ခုချင်း ဒါမှမဟုတ် coin အသေး။ SPY တို့ MSCI World တို့က ကုမ္ပဏီ ရာနဲ့ချီ ပါတဲ့ အညွှန်းကိန်း ဖြစ်လို့ ရေရှည်မှာ ပြန်တက်လာခဲ့တာပါ။ ကုမ္ပဏီ တစ်ခုတည်းက သုညအထိ ကျနိုင်ပြီး ကျနေရင်း ခွဲဝယ်နေတာက ရှုံးနေတဲ့ နေရာထဲ ငွေ ဆက်ထည့်နေတာ ဖြစ်သွားနိုင်ပါတယ်။ ETF ဆိုတာ ဘာလဲ၊ ဘယ်လို အမျိုးအစား ရှိလဲဆိုတာ ETF အခြေခံ လမ်းညွှန် မှာ အရင် ကြည့်ပါ။
- Leverage ပါတဲ့ ကိရိယာ။ Perpetual ကဲ့သို့ ကိရိယာမှာ ဈေးကျတုန်း ခွဲထည့်တာက ပျမ်းမျှဈေး လျှော့တာ မဟုတ်ဘဲ liquidation ဈေးနားကို ပိုကပ်သွားစေပါတယ်။ ဒီစာထဲက ကိန်းဂဏန်းတွေ အားလုံးက leverage မပါတဲ့ ETF ကို ကိုင်ထားတာအတွက်သာ ဖြစ်ပါတယ်။
- တစ်နှစ်အောက် ကိုင်မယ့်သူ။ တွက်ချက်မှုတွေ အားလုံးက အနည်းဆုံး တစ်နှစ် ကိုင်တာကို နှိုင်းယှဉ်ထားတာပါ။
- အနာဂတ် အာမခံချက်။ သမိုင်းဒေတာက ဖြစ်နိုင်ခြေကို ပြတာသာ ဖြစ်ပြီး နောက်ထပ် ၁၂ လ ဘယ်လို ဖြစ်မလဲ ဘယ်သူမှ မသိပါဘူး။ Vanguard စာတမ်းကိုယ်တိုင်လည်း ဒီအချက်ကို ရှင်းရှင်း ရေးထားပါတယ်။
ဝယ်ခလုတ် မနှိပ်ခင် စစ်ရန်
- ဒီငွေကို နောက် နှစ်အနည်းငယ်အတွင်း မလိုဘူး၊ အရေးပေါ်သုံးငွေ သီးသန့် ရှိပြီ
- ဝယ်မယ့် ပမာဏရဲ့ 30% ကို ဒေါ်လာနဲ့ တွက်ပြီး အဲဒီအရှုံးကို မြင်ရရင် ဘာလုပ်မလဲ ဖြေထားပြီ
- တစ်ခါတည်း / ခွဲဝယ် / တစ်ဝက်စီ – တစ်ခု ရွေးပြီးပြီ
- ခွဲဝယ်ရင် ကြိမ်ရေ၊ ရက်၊ ပမာဏ နဲ့ "ဈေးကြောင့် မရပ်" ဆိုတဲ့ စည်းကမ်းကို ရေးထားပြီ
- ကြိမ်တစ်ခုစာ အခကြေးငွေ % ကို တွက်ပြီး တစ်ခါတည်းဝယ်တာနဲ့ ယှဉ်ကြည့်ပြီးပြီ၊ ကွာလွန်းရင် ကြိမ်ရေ လျှော့ထားပြီ
- ဝယ်မယ့် ETF က leverage မပါတဲ့၊ အညွှန်းကိန်း အကျယ်ကို လိုက်တဲ့ ETF ဖြစ်တယ်လို့ စစ်ပြီးပြီ
- စောင့်နေတဲ့ ငွေကို ဘယ်မှာ ထားမလဲ ဆုံးဖြတ်ပြီးပြီ
ဒီစာရင်း ပြီးသွားရင် ရွေးချယ်မှု နှစ်ခုလုံးက မှားတဲ့ ရွေးချယ်မှု မဟုတ်ပါဘူး။ တစ်ခါတည်းဝယ်တာက သမိုင်းအရ ပိုငွေများဖို့ အခွင့်အလမ်း ပိုများပြီး ခွဲဝယ်တာက ဆုံးဖြတ်ချက်အတိုင်း ဆက်ကိုင်နိုင်ဖို့ ပိုလွယ်ပါတယ်။ ကိုယ် အဆုံးထိ လိုက်နာနိုင်မယ့် အစီအစဉ်က ပိုကောင်းတဲ့ အစီအစဉ်ပါ။